Insights · E-Rechnung
ERPNext E-Rechnung: XRechnung, ZUGFeRD und die Einführung 2027/2028
Seit 2025 müssen Unternehmen in Deutschland E-Rechnungen empfangen können, ab 2027 und 2028 folgt schrittweise die Pflicht zur Ausstellung. Dieser Leitfaden zeigt, wie Sie ERPNext darauf vorbereiten – technisch, organisatorisch und mit klarer Abgrenzung zur steuerlichen Beratung.
Autor: Haziq Hasan — Application Modernization Engineer
Kurz beantwortet
ERPNext-Anwender in Deutschland sollten jetzt sicherstellen, dass eingehende E-Rechnungen (XRechnung, ZUGFeRD) verarbeitet werden, und bis spätestens 2027 bzw. 2028 strukturierte Rechnungen ausstellen können. Dafür braucht es vollständige Stammdaten, eine geprüfte Erzeugungs- oder Adapterlösung, Validierung vor dem Versand und revisionssichere Archivierung. Ob die Lösung rechtlich genügt, beurteilt Ihre Steuerberatung.
Das Wichtigste in Kürze
- Empfang ist seit 1. Januar 2025 Pflicht; die Ausstellungspflicht folgt gestaffelt bis 2028 (Quelle: BMF-FAQ, Stand 23.03.2026).
- Ein normales PDF ist keine E-Rechnung – gefordert ist ein strukturiertes Format nach EN 16931.
- Die größte Arbeit liegt meist in den Stammdaten, nicht in der Formatdatei.
- Community-Apps, externe Dienste und eigene Frappe-Apps sind mögliche Wege – mit unterschiedlichen Wartungsfolgen.
- Validierung, Fehlerbehandlung und Archivierung gehören zum Prozess, nicht ans Ende des Projekts.
Der rechtliche Zeitplan laut BMF
| Zeitpunkt | Was gilt (vereinfacht) |
|---|---|
| Ab 1. Januar 2025 | Inländische Unternehmen müssen E-Rechnungen im B2B-Bereich empfangen können. |
| Bis 31. Dezember 2026 | Ausstellung von Papier- und sonstigen elektronischen Rechnungen grundsätzlich weiter möglich. |
| Bis 31. Dezember 2027 | Übergang verlängert für Unternehmen mit Vorjahresumsatz bis 800.000 Euro; EDI-Verfahren unter Bedingungen. |
| Ab 1. Januar 2028 | Ausstellung strukturierter E-Rechnungen im inländischen B2B-Bereich grundsätzlich verpflichtend. |
Ausnahmen bestehen unter anderem für Kleinbetragsrechnungen und Fahrausweise. Diese Übersicht ersetzt keine steuerliche Beratung; maßgeblich ist die jeweils aktuelle Fassung der BMF-FAQ und des Umsatzsteuergesetzes.
Empfangen vs. Ausstellen: zwei unterschiedliche Projekte
Empfang bedeutet: Eine eingehende XRechnung (reines XML) oder ZUGFeRD-Datei (PDF mit eingebettetem XML) muss gelesen, geprüft, einer Bestellung bzw. einem Wareneingang zugeordnet und als Eingangsrechnung verbucht werden. Ein Mensch muss die XML-Daten lesbar sehen können – eine Visualisierung ist daher Teil der Lösung.
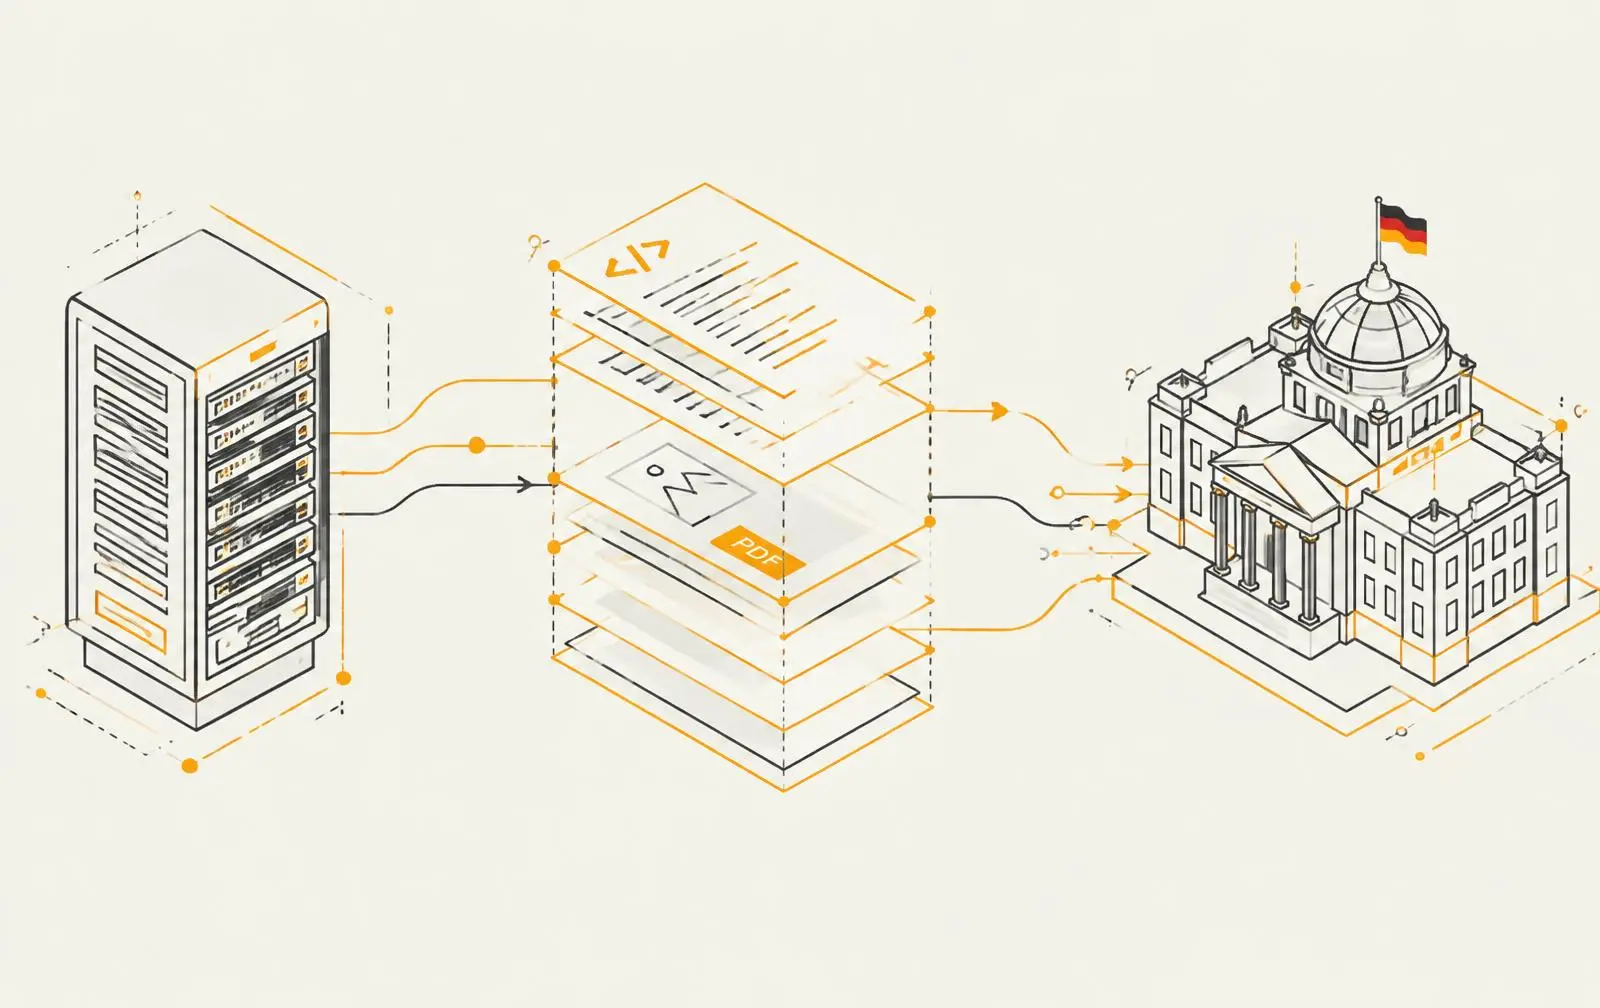
Ausstellen bedeutet: ERPNext muss aus einer Ausgangsrechnung ein normgerechtes XML erzeugen, es vor dem Versand validieren und auf dem vereinbarten Weg (E-Mail, Portal, Peppol oder Dienstleister) übermitteln.
| Aspekt | Empfang | Ausstellung |
|---|---|---|
| Dringlichkeit | Bereits Pflicht | Gestaffelt bis 2028 |
| Kernaufgabe | Einlesen, Prüfen, Zuordnen | Erzeugen, Validieren, Versenden |
| Typischer Engpass | Zuordnung zu Bestellungen | Vollständige Stammdaten |
XRechnung, ZUGFeRD und EN 16931
XRechnung ist der deutsche Standard (CIUS) zur europäischen Norm EN 16931 und wird insbesondere für Rechnungen an öffentliche Auftraggeber verlangt. ZUGFeRD ist ein hybrides Format: eine lesbare PDF/A-3-Datei mit eingebettetem XML. Nicht jedes ZUGFeRD-Profil erfüllt die Anforderungen – die Profile MINIMUM und BASIC WL gelten nicht als E-Rechnung im Sinne der Neuregelung.
Für ERPNext bedeutet das: Die gewählte Lösung muss das passende Format und Profil erzeugen und eingehend alle relevanten Varianten lesen können.
Wie ERPNext E-Rechnungen abbilden kann
| Weg | Beschreibung | Abwägung |
|---|---|---|
| Community-App | Frappe-Apps aus der Community, die XRechnung/ZUGFeRD erzeugen | Schneller Start; Pflege, Version und Abdeckung prüfen |
| Externer Dienst | Anbieter für Erzeugung, Validierung und Versand über API | Weniger Eigenentwicklung; Vertrags- und Datenschutzfragen |
| Eigene Frappe-App | Gezielt entwickelte Erweiterung | Volle Kontrolle; höhere Verantwortung für Tests und Pflege |
Die Mappings sind dabei der Kern: Rechnungsposition → Einheit (UN/ECE-Codes), Steuerkategorie → Kategoriecode, Kunde → Leitweg-ID bei öffentlichen Auftraggebern, Zahlungsbedingungen → strukturierte Angaben. Welche dieser Felder in Ihrer Installation fehlen, zeigt erst eine Stammdatenanalyse.
Wenn Konfiguration nicht reicht
- Mehrere Gesellschaften mit unterschiedlichen Versandwegen.
- Öffentliche Auftraggeber mit Portalpflicht.
- Automatische Zuordnung eingehender Rechnungen zu Bestellungen und Wareneingängen.
- Eigene Rechnungsarten (Abschlags-, Schluss-, Gutschriften) mit Sonderlogik.
In diesen Fällen ist eine Erweiterung oder ein Integrationsdienst nötig. Die hier beschriebenen Muster sind Beispiele für mögliche Lösungswege, keine Darstellung bereits ausgelieferter XWC-Projekte.
Validierung, Versand, Fehler und Archivierung
- Validierung vor dem Versand gegen Schema und Geschäftsregeln (z. B. mit dem offiziellen KoSIT-Validator).
- Fehlerstatus im ERP: abgelehnte oder nicht zustellbare Rechnungen müssen sichtbar sein und einen Verantwortlichen haben.
- Archivierung: das XML ist das maßgebliche Original und muss unveränderbar und auffindbar aufbewahrt werden (GoBD).
- Datenschutz: Rechnungsdaten enthalten personenbezogene Daten; Zugriffsrechte und Auftragsverarbeitung sind zu regeln.
Gestufte Readiness-Checkliste und Testmatrix
| Stufe | Prüfpunkt | Verantwortlich |
|---|---|---|
| 1 | Eingangskanal für E-Rechnungen eingerichtet und getestet | Buchhaltung / IT |
| 2 | Stammdaten vollständig (USt-IdNr., Einheiten, Steuerkategorien, Leitweg-IDs) | Stammdatenverantwortliche |
| 3 | Lösungsweg entschieden und dokumentiert | Projektleitung |
| 4 | Testrechnungen je Rechnungsart erzeugt und validiert | Projektteam |
| 5 | Fehler- und Korrekturprozess definiert | Buchhaltung |
| 6 | Archivierung geprüft | IT / Steuerberatung |
| 7 | Freigabe durch Steuerberatung | Steuerberatung |
| Testfall | Erwartung |
|---|---|
| Standardrechnung Inland | Valide XML, korrekte Steuer |
| Gutschrift | Bezug zur Ursprungsrechnung |
| Rechnung an öffentlichen Auftraggeber | XRechnung mit Leitweg-ID |
| Fehlende Pflichtangabe | Versand blockiert, Fehler sichtbar |
| Eingehende ZUGFeRD-Rechnung | Korrekt eingelesen und zugeordnet |
Technische und steuerliche Verantwortung klar trennen
XWC unterstützt bei Analyse, Lösungsdesign, Entwicklung und Tests. Die Beurteilung, ob Rechnungen die gesetzlichen Anforderungen erfüllen, bleibt bei Ihrer Steuerberatung. Mehr zu unserem Vorgehen: ERPNext Implementierung in Deutschland, ERP & Business Systems und System Integration.
Geschäftsvorgang und Übertragungsversuch unterscheiden
Eine Rechnung kann über mehrere Wege eintreffen, ohne dass mehrere Forderungen vorliegen. Dieselbe Datei kann erneut gesendet werden, oder ein Lieferant schickt nach einer Rückfrage zusätzlich eine andere Darstellung. Entscheiden Sie deshalb ausdrücklich, welche Merkmale einen Geschäftsvorgang identifizieren und welche lediglich einen Übertragungsversuch beschreiben. Ein Dateiname eignet sich dafür allein nicht: Er kann verändert werden, obwohl der fachliche Inhalt gleich bleibt.
Hilfreich ist eine getrennte Betrachtung von Absender, Rechnungsbezug, Inhalt und Eingang. Ein technischer Fingerabdruck erkennt identische Dateien, aber keine fachlich gleichen Rechnungen mit abweichender Verpackung. Umgekehrt beweist eine gleiche Rechnungsnummer bei verschiedenen Lieferanten keine Dublette. Die Erkennung sollte einen begründeten Verdacht liefern und die Entscheidung nachvollziehbar machen, statt unterschiedliche Fälle unbemerkt zusammenzuführen.
| Beobachtung | Zu klärende Frage | Geeignete Reaktion |
|---|---|---|
| Identische Datei trifft erneut ein | Existiert bereits ein zugeordneter Vorgang? | Weiteren Eingang zuordnen, keine neue Rechnung ableiten |
| Gleicher Rechnungsbezug, abweichender Inhalt | Liegt eine ersetzende Fassung oder ein anderer Vorgang vor? | Fachliche Klärung vor Weiterverarbeitung |
| Gleicher Anhang über anderen Kanal | Gehören beide Eingänge zum selben Absender? | Kanalbeobachtung getrennt von Rechnungsidentität halten |
Für den Ausgang gilt dieselbe Unterscheidung: Eine wiederholte Übermittlung sollte nicht automatisch eine neue Rechnung erzeugen. Definieren Sie eine technische Referenz für den Versandversuch und einen davon unabhängigen Bezug auf den Geschäftsvorgang. Bei einem Verbindungsabbruch muss das Team zunächst klären können, ob die Gegenstelle die Nachricht bereits erhalten hat. Blindes Wiederholen verschiebt die Unsicherheit sonst auf den Empfänger.
Technische Annahme ist noch keine sachliche Zustimmung
Eine strukturell lesbare Rechnung kann inhaltlich strittig sein. Vielleicht fehlt eine vereinbarte Leistung, eine Bestellreferenz passt nicht zum Auftrag oder die Rechnung geht an die falsche Gesellschaft. Solche Sachverhalte sind keine Formatprobleme. Legen Sie eine eigene fachliche Entscheidungsebene an, damit ein technisch erfolgreicher Eingang nicht als Freigabe zur weiteren Bearbeitung missverstanden wird.
Entscheidungen getrennt sichtbar machen
- Die technische Verarbeitung beantwortet, ob der Inhalt erkannt und dem Vorgang zugeordnet werden konnte. Sie bestätigt weder die Leistung noch die Berechtigung einer Forderung.
- Die sachliche Prüfung beantwortet, ob die Rechnung zum erwarteten Geschäft passt. Die zuständige Person benötigt dafür Leistungsbezug und Rückfragemöglichkeit, nicht nur eine Fehlermeldung des Parsers.
- Die kaufmännische Klärung behandelt Abweichungen und Vereinbarungen mit dem Absender. Das Ergebnis muss für die nachfolgende Bearbeitung eindeutig sein.
Vermeiden Sie einen Sammelstatus wie erledigt, der mehrere dieser Aussagen vermischt. Anwender sollten erkennen, ob eine Rechnung lediglich angekommen ist, ob die Leistung bestätigt wurde oder ob noch eine Rückfrage offensteht. Die genaue Gestaltung hängt von Ihrer Arbeitsorganisation ab. Entscheidend ist, dass die sichtbare Aussage tatsächlich der getroffenen Entscheidung entspricht.
Bestimmen Sie außerdem, wie Rückmeldungen an Geschäftspartner formuliert werden. Eine technische Empfangsbestätigung sollte nicht versehentlich eine inhaltliche Anerkennung ausdrücken. Lassen Sie fachlich sensible Textbausteine von den zuständigen Stellen prüfen. Steuerliche Fragen zur Behandlung eines strittigen Vorgangs klären Sie mit Ihrer Steuerberatung; die Implementierung setzt diese abgestimmte Behandlung anschließend technisch um.
Zahlungsinformationen nicht ungeprüft übernehmen
Strukturierte Daten lassen sich bequem weiterverarbeiten. Daraus folgt jedoch nicht, dass jede enthaltene Zahlungsinformation vertrauenswürdig ist. Besonders Änderungen einer Bankverbindung verdienen eine eigenständige Prüfung. Ein plausibler Rechnungsinhalt und eine bekannte Absenderadresse sind allein keine ausreichende Grundlage, um einen gepflegten Zahlungsempfänger automatisch zu überschreiben.
Entscheiden Sie, welche Angaben lediglich als Hinweis am Vorgang erscheinen und welche unter welchen Voraussetzungen in gepflegte Partnerdaten übernommen werden dürfen. Trennen Sie die Verarbeitung einer Rechnung von der Freigabe einer Stammdatenänderung. So bleibt ein Geschäftsvorgang bearbeitbar, ohne dass ein beiläufig enthaltener Wert unbemerkt zur neuen Grundlage anderer Zahlungen wird.
| Situation | Abwägung | Organisatorische Sicherung |
|---|---|---|
| Abweichende Bankverbindung | Bequeme Übernahme gegen Manipulationsrisiko | Bestätigung über einen unabhängig bekannten Kontaktweg |
| Unbekannter Rechnungsaussteller | Schnelle Anlage gegen ungeklärte Geschäftsbeziehung | Leistungsbezug durch zuständigen Fachbereich bestätigen lassen |
| Zahlungsanweisung im Freitext | Nützlicher Hinweis gegen unstrukturierte Sonderanweisung | Keine automatische Änderung einer freigegebenen Zahlungslogik |
Beschreiben Sie den Klärungsgrund in einer für Anwender verständlichen Sprache. Eine Meldung wie Bankverbindung weicht von freigegebenen Partnerdaten ab ist hilfreicher als ein allgemeiner Sicherheitsfehler. Die bearbeitende Person sollte wissen, welche Information fehlt und wer sie bestätigen darf. Technische Sperren unterstützen diese Entscheidung, können sie aber nicht stellvertretend treffen.
Den Leistungsbezug neben der Rechnung erhalten
Die Rechnung beschreibt einen Anspruch, erklärt aber nicht immer den vollständigen Geschäftskontext. Leistungsnachweise, Vereinbarungen oder Abnahmen können für die sachliche Bearbeitung zusätzlich benötigt werden. Entscheiden Sie, welche Unterlagen im Vorgang verknüpft werden sollen und welche Informationen bewusst außerhalb des Rechnungsinhalts bleiben. Eine wahllose Sammlung von Anhängen erschwert die Orientierung ebenso wie fehlende Bezüge.
Unterscheiden Sie dabei zwischen einer Referenz und dem referenzierten Dokument. Eine Bestellnummer kann zur Navigation genügen, wenn die Bestellung im System eindeutig auffindbar ist. Ein externer Link kann dagegen ins Leere führen oder auf veränderte Inhalte zeigen. Beschreiben Sie, was der Anwender bei einer späteren Rückfrage tatsächlich vorfinden muss, statt die bloße Existenz eines Verweises als vollständigen Zusammenhang zu behandeln.
- Welche Unterlage erklärt die abgerechnete Leistung, wenn die Positionsbeschreibung allein nicht ausreicht?
- Wer entscheidet bei widersprüchlichen Angaben zwischen Rechnung und Leistungsnachweis über die weitere Bearbeitung?
- Welche Verknüpfung bleibt erhalten, wenn eine Bestellung abgeschlossen oder ein externer Zugang geändert wird?
- Welche ergänzenden Angaben sind für die Aufgabe notwendig, und welche sollten nicht ohne sachlichen Grund mitgeführt werden?
Für ausgehende Rechnungen sollten Sie dieselbe Perspektive einnehmen. Klären Sie, welche ergänzenden Nachweise der Empfänger für seine interne Bearbeitung benötigt und ob der vorgesehene Übermittlungsweg diese unterstützt. Dass eine Rechnung technisch ankommt, bedeutet nicht, dass der Empfänger alle für seine sachliche Prüfung erforderlichen Informationen erhalten hat.
Rückfragen auch bei Vertretung verständlich halten
Ein ungeklärter Rechnungsvorgang sollte nicht ausschließlich durch persönliche Nachrichten nachvollziehbar sein. Wenn die zuständige Person vertreten wird, benötigt die Vertretung den Anlass der Rückfrage, die bereits erhaltenen Antworten und die noch offene Entscheidung. Eine bloße Weiterleitung der ursprünglichen Nachricht enthält diese Einordnung häufig nicht. Beschreiben Sie deshalb den aktuellen Klärungsbedarf direkt am fachlichen Vorgang.
Dabei ist zwischen einer Beobachtung und einer Schlussfolgerung zu unterscheiden. Eine abweichende Referenz ist zunächst eine Beobachtung; die Annahme, dass die falsche Bestellung abgerechnet wurde, ist bereits eine Interpretation. Diese Trennung hilft der Vertretung, gezielt nachzufragen und nicht versehentlich eine unbestätigte Vermutung als feststehende Tatsache weiterzugeben. Auch gegenüber dem Absender entsteht dadurch eine sachlichere Kommunikation.
Verwenden Sie für die Übergabe eine kurze, gleichbleibende Struktur: Was ist bekannt, was ist unklar, welche Antwort wird benötigt und wer darf anschließend entscheiden? Vermeiden Sie pauschale Einträge wie bitte prüfen. Eine hilfreiche Rückfrage benennt den konkreten Widerspruch und die Information, mit der er aufgelöst werden könnte. Die Vertretung muss nicht jede Vorgeschichte kennen, soll aber den nächsten fachlichen Schritt verstehen können. Persönliche Notizen und verstreute Nachrichten sollten dafür nicht die einzige Informationsquelle bleiben.
Abweichende Darstellungen gezielt aufklären
Bei hybriden oder zusätzlich visualisierten Rechnungen kann die sichtbare Darstellung von den strukturierten Angaben abweichen. Behandeln Sie dies nicht als bloßes Anzeigeproblem. Anwender müssen wissen, welche Inhalte verglichen wurden und warum eine Abweichung die Bearbeitung beeinflusst. Eine automatische Übernahme aus der jeweils bequemeren Darstellung kann einen Widerspruch verdecken.
Prüfen Sie deshalb, ob die Visualisierung Daten nur darstellt oder eigene Berechnungen ergänzt. Auch gerundete Einzelwerte können einen anderen Eindruck vermitteln als die zugrunde liegenden Summen. Die fachliche Beurteilung solcher Unterschiede gehört zu den zuständigen Rechnungsverantwortlichen. Steuerlich relevante Entscheidungen sollten Sie von Ihrer Steuerberatung validieren lassen, bevor daraus eine allgemeine Verarbeitungsregel entsteht.
Dokumentieren Sie die Entscheidung anhand des konkreten Widerspruchs: betroffene Angabe, beobachtete Darstellungen, Klärung und freigegebene Weiterbearbeitung. So entsteht Wissen für ähnliche Fälle, ohne jeden Einzelfall vorschnell zur universellen Regel zu machen. Für angrenzende Übergabefragen finden Sie ergänzende Überlegungen im Leitfaden zur DATEV-Anbindung.
Häufige Fragen
Muss ich schon jetzt E-Rechnungen empfangen können?+
Ja, laut BMF seit dem 1. Januar 2025 für inländische B2B-Umsätze.
Reicht ein PDF-Rechnungsversand aus ERPNext?+
Nein, ein reines PDF ist keine E-Rechnung. Übergangsweise bleibt es bis 2026 bzw. 2027 zulässig, danach nicht mehr.
Kann ERPNext XRechnung erzeugen?+
Mit geeigneten Community-Apps, externen Diensten oder eigener Erweiterung ja. Version und Profil sind im Einzelfall zu prüfen.
Ist ZUGFeRD immer ausreichend?+
Nur ab einem geeigneten Profil (z. B. EN 16931). MINIMUM und BASIC WL genügen nicht.
Was ist mit der Archivierung?+
Das strukturierte XML ist aufzubewahren; die GoBD-Anforderungen sind mit Ihrer Steuerberatung abzustimmen.
Garantiert XWC die Rechtskonformität?+
Nein. Wir verantworten die technische Umsetzung; die steuerliche Beurteilung bleibt bei Ihrer Steuerberatung.
Gespräch beginnen
E-Rechnungsanforderungen für Ihr ERPNext-Projekt prüfen
Beschreiben Sie Ihre Rechnungsarten, Gesellschaften und den aktuellen Stand. Wir besprechen die technischen Optionen.